現役医師×FP資格者による新しい挑戦

わたしたちは、売らないファイナンシャルプランナーです
こんな方たちに届けたい
こんなお悩みはありませんか?

大学病院の勤務医の給与は驚くほど安く、臨床と研究に従事する医師が、他の病院で当直などのバイトをする状況を強いられています。また、その忙しさ故、自身のライフプラン、お金のことをゆっくり考えられる余裕がなく、(これは医師に限らずですが)お金に関するきちんとした教育も受けたことがありません。

実際私も、勤務医時代は日中業務、当直業務で忙しく、自己研鑽部分は後輩の育成や学会発表、論文作成などで削られ、自身のライフプランを考える時間がさほどとれてなかったと思います。

開業してから経営者となり、自身やクリニックのお金に向き合うようになって、医師にもマネーリテラシーが必要になっていく時代なんだと痛感しました。
医師を対象とするファイナンシャル業は各種ありますが、どれも医師の仕事がわからない職種の方々が医師向けに事業を展開しているのが実情です。

我々は医師であるからこそ、顧客の医師に寄り添い、伴走することで勤務医のお金に関する心配事を少しでもなくし、大学病院に残る医師が増え、日本の臨床研究が飛躍的に進み、日本の医療の発展に寄与することを目標としています。

医師のライフプラン課題

  • 長時間労働、家庭との両立
  • 不規則な収入と税金問題
  • 不規則勤務を踏まえた家計設計
  • 高額所得ゆえの節税対策、相続対策
  • 研究留学・転勤などのライフプラン
  • 開業・転職に伴う資金計画
  • 将来の資産形成とリタイア設計
  • 開業資金や医療法人設立の資金繰り

プランナー紹介Planner

代 表庄野 哲夫

なぜ小児科医の私が、朝4時に起きて「FP1級」を取ったのか。
医師の幸せと患者さんの幸せの話。
取得資格
  • ・CFP
  • ・FP1級
  • ・医療経営士3級
  • ・相続診断士
  • ・終活アドバイザー
  • 経歴

    徳島県出身
    1997年4月:順天堂大学医学部入学
    2003年3月:同大学医学部卒業→順天堂大学小児科入局、同大学で研修
    2005年1月:浦安市川市民病院(現 東京ベイ医療センター)小児科勤務
    2008年6月:順天堂大学医学部附属順天堂医院 小児科勤務
    2010年1月:順天堂大学医学部附属浦安病院 小児科勤務
    2010年4月:もりおかこども病院 小児科 医長
    2010年10月:神栖済生会病院 小児科 部長
    2015年10月:順天堂大学医学部附属浦安病院 小児科 助教
    2019年4月:神栖済生会病院 小児科 部長
    2022年12月~ しょうのこどもクリニックを開院
    順天堂大学医学部附属浦安病院 小児科 非常勤助教(2024年3月で退職)
    神栖済生会病院小児内分泌外来担当

  • 学位

    2006年4月:順天堂大学大学院(小児思春期・発達病態学講座)入学
    2010年3月:大学院卒業、学位取得
    論文「Assessment of growth disturbance in Japanese children with IBD」
    2010年 International Journal of Pediatrics掲載

  • 資格

    日本小児科学会認定小児科専門医、日本内分泌学会認定内分泌代謝専門医(小児科)、産業医、地域総合小児医療認定医、こどもの心相談医 など

  • 所属学会

    日本小児科学会、日本小児科医会、日本小児内分泌学会、日本内分泌学会、日本糖尿病学会、先天代謝異常学会、日本小児救急学会、日本小児神経学会、日本アレルギー学会、日本小児アレルギー学会、など

  • 役職

    茨城県小児科学会理事、園医・校医数件、神栖市教育支援委員会委員、など

「Sync M.D.」のコンサルティングConsaluting

医師のキャリアには、特有の選択や課題があります。

私たちはその背景を深く理解し、将来設計や資産形成を長期的な視点でサポートします。

医師が安心して自分の人生と向き合えること。それは、より良い医療を
社会に届けることにもつながると信じています。

  • 医師の人生に寄り添うFPサービス

    医師の人生に寄り添う
    FPサービス

  • 専門性と共感性を兼ね備えた伴走型支援

    専門性と共感性を兼ね
    備えた伴走型支援

  • 医師だからこそ提供できる価値の創出

    医師だからこそ提供できる
    価値の創出

  • 医師の幸せなくして患者の幸せなし

    医師の幸せなくして
    患者の幸せなし

  • 医師のお金の心配をなくすことで医療界にも貢献

    医師のお金の心配をなくす
    ことで医療界にも貢献

コンサルティングの流れFlow

  • 1まずは無料相談

    現在の状況やお悩み、将来の希望などをお伺いします。
    医師としての働き方やライフプランを踏まえながら、どのようなサポートが必要かを整理します。

  • 2現状分析・課題の整理

    収入・資産状況、保険、税金、将来のキャリアなどを総合的に確認し、現状の課題や改善の可能性を明確にします。

  • 3プランのご提案

    ライフプランや資産形成、保険、税務などを含め、医師の状況に合わせた具体的なプランをご提案します。

  • 4実行サポート

    必要に応じて金融商品や制度の活用、各種手続きなどをサポートし、計画の実行をお手伝いします。

  • 5継続フォロー

    キャリアやライフステージの変化に合わせて定期的に見直しを行い、長期的にサポートします。

主なコンサルティング内容

  • ライフプラン設計
  • 税金の最適化
  • 保険の最適化
  • 投資戦略サポート
  • キャリア設計・リタイア支援
  • 海外留学や海外赴任に伴う金融相談
無料相談はこちら

わたしたちは、売らないファイナンシャルプランナーです。Our Commitment

当事務所は、保険商品・不動産投資・特定の金融商品の販売・勧誘を一切行いません。

収益はすべて、お客様からいただく相談料・プランニング料のみです。

だからこそ、純粋にお客様の利益だけを考えたアドバイスができます。

料金システムの詳細はこちら

約束していること

  • 完全独立・中立

    特定の金融機関・保険会社・不動産会社と一切の販売代理契約を結んでいません。

  • 報酬は相談料のみ

    商品販売による手数料・コミッションは受け取りません。利益相反が生じない報酬体系です。

  • 長期的な視点

    短期的な商品販売ではなく、お客様の生涯にわたる資産形成を伴走してサポートします。

  • 透明な情報開示

    料金体系・サービス内容・提携関係をすべて開示します。隠れたコストは一切ありません。

行わないこと

  • ✕

    保険商品の販売・勧誘(生命保険・損害保険・医療保険等)

  • ✕

    不動産投資・収益物件への誘導・紹介

  • ✕

    特定の投資信託・株式・金融商品の売買勧誘

  • ✕

    投資助言業に該当するサービス(当事務所は投資助言業者ではありません)

  • ✕

    金融機関・保険会社からの紹介料・手数料の受領

なぜ独立系なのか

  • ― 商品を売る必要がないため、お客様に本当に必要なプランを提案できます。

  • ― 特定の会社の商品に偏らず、あらゆる選択肢をフラットに比較・検討できます。

  • ― 「売りたいから勧める」ではなく「必要だから提案する」という関係を大切にしています。

当事務所のサービスは、ライフプランの作成・キャッシュフロー分析・家計の見直し・将来の資産形成に関するアドバイスに特化しています。

金融商品の販売を目的としない、純粋な「お金の専門家」として、お客様一人ひとりの人生設計に向き合います。

※ 当事務所は金融商品取引法上の投資助言・代理業の登録を行っておりません。具体的な金融商品の売買推奨は行いません。

こんな方たちに届けたいAudience

医学生、医師になりたての勤務医
家族・お子さんがいる勤務医

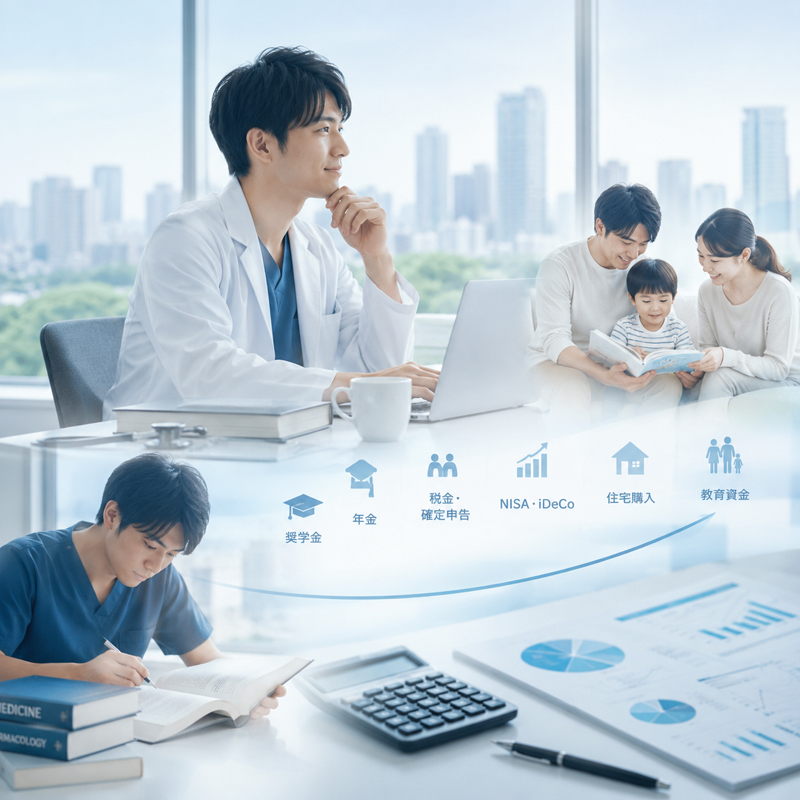
医学生には一般的なマネーリテラシー、奨学金制度、年金制度、また医師になってからの給与、確定申告の仕組みなどを伝えていけたらと思います。

医師になりたての研修医や勤務医は、特に忙しい時期ですのでお金のことをないがしろにしがちです。医師にとっては自己研鑽も当然大切ですが、将来を見据えたライフプランニングが必要です。

どのくらい税金を支払っているのか、節税に関してはどうすればよいのか、学会参加費や交通費、医学書籍代で出費も多い、一人暮らししているならなおさら、NISAやiDeCoの使い方、ふるさと納税とは、など伝えていければと思います。

家族、お子さんがいる勤務医はさらにライフプランをしっかり立てる必要があります。
お子さんにかかるお金は生活資金だけではなく教育資金全般が重くのしかかりますし、将来マンションや自宅購入のプランがある方もいるでしょう。

銀行融資を受けなければならない方も多い中、どのくらい借りられるのか、住宅ローン控除などはどうなるのか、など悩みは多いと思います。

MORE

こんなお悩みはありませんか?Concerns

一般的に高給取りと言われる医師ですが、意外と大学病院などからもらえる給料は少なく、かつ支出が多いのも現状です。

自己研鑽 医学書代、学会参加費・維持費、研究会参加、講演会での発表、資料作り、後輩や先輩とのお付き合い、生命保険などの保険料、教育費などなど

医師は医療に関することは得意、だからこそ医師になっているのですが、お金のことに関しては苦手な人が多いです

税金に関する悩み みんな税金を抑えたいと思っているが、どうやったら節税になる?税金の仕組みは?

投資はどうやったら儲かるの?

医師を狙った投資詐欺まがいの勧誘は後を絶ちません。
一番狙いやすい職種だからと思われます。

不動産投資が良いって聞いたけど・・・、のようなものに引っかからないためにもマネーリテラシーの向上が必要だと考えます。

医師が抱えがちな問題

  • 確定申告

    忙しいが故、源泉徴収票通りにそのまま毎年確定申告している

    節税を考えたいがそこまで考える時間がない

    ひどい人は確定申告すらしていない

  • 投資

    忙しいが故、投資に関する勉強時間が取れない、投資に消極的

    今ある、稼いでいるお金をそのまま銀行に眠らせている

  • ライフプラン

    忙しいが故、中長期的なライフプランを立てられない

    高収入が故、突発的なお金を「ま、来月にはまたお金が入るし」のような感覚で使ってしまう、 後で税金額を見て愕然とする

  • 保険

    忙しいが故、保険を見直す時間がない

    昔勧められた保険にそのまま加入して、今解約したら損、ということを信じてそのままになっている